本周北交所有企业上会。北京证券交易所上市委员会将于8月8日召开2025年第18次审议会议,将审议珠海市南特金属科技股份有限公司(以下简称“南特科技”)的首发事项,保荐人为光大证券股份有限公司。
本周北交所有企业上会。北京证券交易所上市委员会将于8月8日召开2025年第18次审议会议,将审议珠海市南特金属科技股份有限公司(以下简称“南特科技”)的首发事项,保荐人为光大证券股份有限公司。
南特科技主要从事精密机械零部件研发、生产和销售,公司已形成从模具设计、熔炼铸造到精密加工的全套生产工艺,产品应用于空调压缩机零部件、汽车零部件等细分领域。
股权结构方面,截至招股说明书签署日,蔡恒直接持有公司48.82%股份,且担任公司董事长,为控股股东、实际控制人。
本次申请上市,公司拟募集资金2.86亿元,用于安徽中特高端精密配件生产基地二期项目、珠海南特机加扩产及研发能力提升项目。
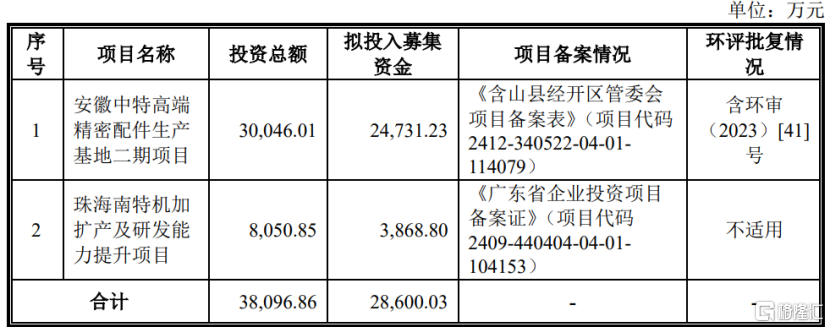
募资使用情况,图片来源:招股书
值得注意的是,近年来,南特科技下游行业需求较为旺盛,主要客户普遍制定了扩产计划。公司出于更好配套客户的考虑,也积极进行产能建设,但产能建设需要一定时间,项目实际建成后,若下游市场景气程度、相关政策等发生变化,公司存在新增产能无法被市场消化或盈利能力低于预期的风险。
1
为美的、格力供货,客户集中度较高
南特科技的产品可分为铸件、精密件两类。其中,铸件系公司将废钢、辅料等各类材料通过熔铸形成的产品,为精密件的前一工序产品;精密件则是对铸件做进一步精密加工,使零部件的精度达到客户要求,形成精密机械零部件。
此外,由于公司铸造产能相对紧张,对于部分精密件产品,存在由客户或其指定合格供应商提供铸件,公司进行精密加工后出售给该客户的情形。
具体来看,2022年、2023年、2024年(简称“报告期”),精密件业务为南特科技贡献了80%以上的营收,加工服务和铸件的营收占比相对较低。
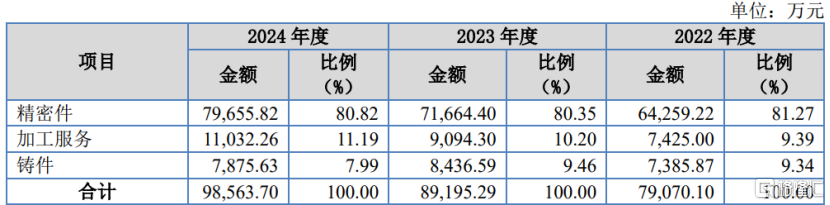
公司主营业务收入按产品或服务分类,图片来源:招股书
报告期内,公司的收入主要来源于对压缩机厂商的销售,产品结构较为单一,且相关产品销售尚未形成较大规模、未占领一定的市场份额。
南特科技专注于空调压缩机零部件领域,产品覆盖气缸、轴承、活塞、曲轴等压缩机核心零部件。公司已与美的集团、格力电器、海立股份、松下电器等国内外知名厂商建立合作关系,成为压缩机龙头企业的重要供应商。
由于下游行业集中度较高,公司也存在客户集中度较高的风险。报告期内,南特科技向前五大客户的销售收入占营业收入的比例分别为89.20%、86.35%和87.78%,占比较大,未来如果主要客户减少对公司产品的采购,可能影响公司的产品销售。
业绩方面,报告期内,南特科技的营业收入分别约8.34亿元、9.38亿元、10.31亿元,公司毛利率分别为19.51%、22.28%和22.65%,对应的净利润约0.47亿元、0.84亿元、0.98亿元。
其中2022年,公司在华东基地新建产能规模较大,但由于宏观经济波动等因素影响,投产当年订单不达预期,叠加电费上涨、部分辅料价格上涨等影响,当年净利润相对较低。
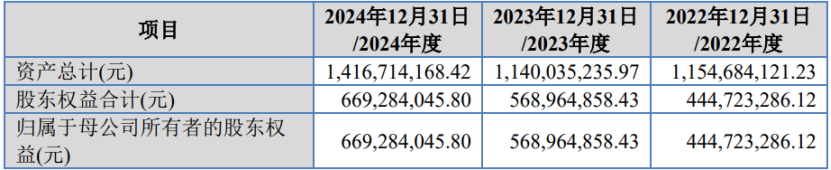
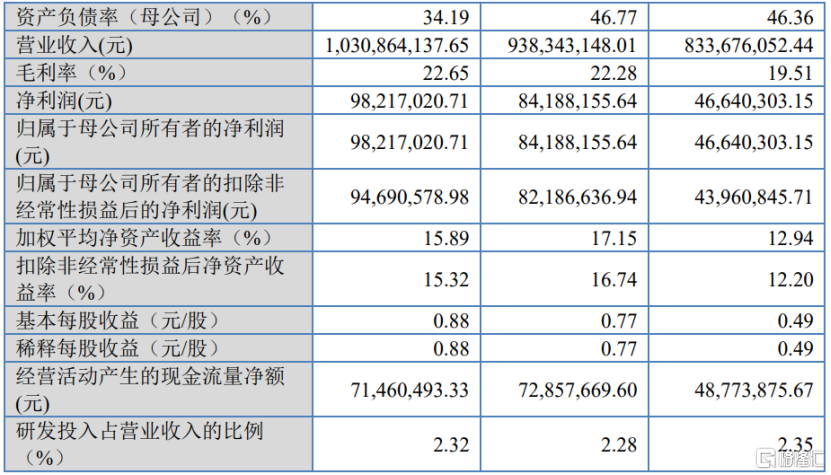
主要财务数据及财务指标,图片来源:招股书
经初步测算,南特科技预计2025年1-6月营业收入约5.6亿元至5.9亿元,同比增长幅度约为4.89%至10.51%;归属于母公司所有者净利润约为6400万元至6900万元,同比增长幅度约为10.36%至18.98%。
值得注意的是,南特科技的主要产品包括压缩机零部件、汽车零部件等,多应用于家电行业及汽车行业,公司产品的市场需求受下游行业景气度影响较大,而下游行业受行业政策、供需变化等影响,如果下游行业需求下滑,那么公司业绩也可能受影响。
2
行业竞争激烈,应收账款较高
我国是全球最主要的旋转式压缩机产地,年产旋转式压缩机接近全球产量的95%,行业集中度也较高。
据产业在线数据,2024年我国旋转式压缩机产量已达到2.95亿台,其中,国内压缩机前三强美芝(美的集团全资子公司)、凌达(格力电器全资子公司)、海立股份的销售占比分别为45.28%、18.65%、14.36%,占比较大。
而空调为旋转式压缩机的主要应用领域,在该领域,上述压缩机厂商的产品除用于自有品牌外,还外供给海信科龙、奥克斯、长虹、TCL、海尔集团、小米集团等其他空调品牌。
近年来,随着国内经济增长及城镇化比率的提升,以及消费者对生活居住环境舒适度要求的提高,我国空调市场整体呈增长态势。2024年我国空调总产量约2.66亿台,2001年至2024 年年均复合增长率为11.2%。
其中,2023年我国家用空调外销数量占家用空调整体销量的比例超过40%,可见外销已成为我国空调销售重要的增长极。
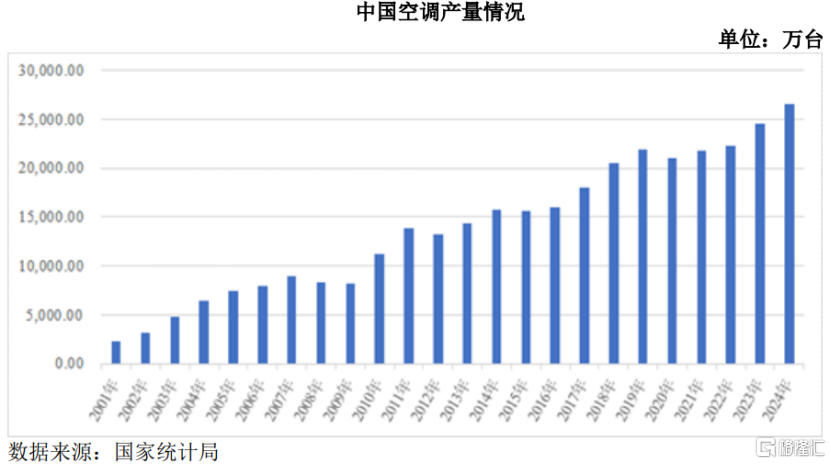
图片来源于招股书
我国精密机械零部件行业企业众多,市场化程度较高,随着行业整体发展成熟,已形成一批具有相当竞争力的精密机械零部件企业。南特科技面临着来自华翔股份(603112.SH)、联合精密(001268.SZ)、百达精工(603331.SH)、粤美金属等同行的竞争。
报告期内,尽管南特科技的销量逐年增长,但下游客户为保持竞争优势仍将部分成本压力向上游供应商转移,故公司的加工费也有所下调,呈下降趋势。未来如果行业竞争加剧,而公司无法通过开发新的高毛利率产品或通过规模化生产降低单位固定成本,将对公司的业绩不利。
南特科技的应收账款也较高。报告期各期末,公司应收账款账面价值分别约4.03亿元、3.94亿元、4.13亿元,占各期末总资产比例分别为34.89%、34.56%和29.18%,如果公司应收账款不能及时回收,可能存在坏账风险。
整体而言,尽管近几年南特科技的业绩呈增长趋势,但公司也存在产品结构单一、客户集中度高等经营隐忧,在行业竞争激烈的背景下,未来公司想要提升市场份额恐怕也存在困难。
温馨提示:最新动态随时看,请关注金投网APP。

相关推荐
- 专访麦当劳中国CEO:最大成功要素是本土化的董事会,现在是最好的扩张时机
- 到今年8月,麦当劳中国已经迈入“金拱门”满八周年。八年前,在中国餐饮市场激烈竞争的浪潮中,麦当劳中国以股权结构变革为突破口,完成了从国际品牌到本土企业的战略转型。2017年中信的入主,不仅重塑了企业的资本基因,更开启了以金拱门标志的本土化新纪元。
- 创业前瞻 手机 生活 0
- 半年三次增持,长线基金富达国际增持知乎至1248.9万股
- 北京时间7月30日,全球知名投资机构富达国际(FidelityInternational)发布的联交所权益披露表格显示,截至7月25日富达基金大幅增持知乎,持股从今年3月末的457.6万普通股增长至1248.9万普通股,在知乎全部发行在外A类普通股中的占比,从1.83%增长至5.01%。
- 国内新闻 互联网 0


- 1 要闻!海南封关倒计时,法大大电子签如何助力自贸港跑出 “加速度”?
- 2 新质生产力赋能小家电升级!小熊电器数智制造激活高质量发展动能
- 3 去年营收、净利双双下滑!中国石化全年分红派息比例达75%
- 4 宜信好望角:AI时代下,会提问比会答题更重要?
- 5 鲁大师7月电动两轮车榜:新晋电自王者,九号Dz110P MK2智驾满配登场
- 6 数字经济时代,八维职业学校助力新时代人才培养
- 7 智学通2025年战略升级大会圆满落幕!
- 8 中国BI市场高增长态势凸显,思迈特成为国产BI阵营增长标杆
- 9 聚焦“一带一路”新形势,共议风险保障再突破——中国“一带一路”再保险共同体管理机构在京举办研讨会
- 10 ChinaJoy“AI味”正浓,游戏交互方式与玩法体验被革新