最近,谷歌似乎很不对劲。8月5日,在谷歌工作了二十七年的首席科学家JeffDean宣布离职。
最近,谷歌似乎很不对劲。
8月5日,在谷歌工作了二十七年的首席科学家Jeff Dean宣布离职。
同一天,谷歌母公司Alphabet宣布重组DeepMind。
8月11日,SemiAnalysis发表报告《谷歌已放弃前沿AI》。
随后,《金融时报》和路透社纷纷爆料DeepMind内部剧烈震荡:
Demis Hassabis退出日常管理,转任DeepMind董事长和Alphabet首席科学家;原CTO Koray Kavukcuoglu接掌运营;DeepMind部分团队被转入Google公司体系……
8月13日,在Gemini 3.5 Pro延期了几个月的情况下,谷歌突然推出Gemini 3.7 Flash,与3.6 Flash仅仅相隔三周。
今日,又有某媒体爆料,DeepMind将停止前沿模型研发,全面转向Flash模型,整个团队可能至少裁员三分之一。
还有一个细节:核心团队从未真正把Gemini当作日常使用的主力模型。
……
一连串消息看下来,不得不令人震惊。
发明了Transformer、一手开启生成式AI热潮的行业老大哥,难道真的投降了?
到底发生了什么?
01
3.5 Pro的延期,并不是单纯的工程排期问题。
根据《洛杉矶时报》7月份的爆料,3.5 Pro已经“落后数月”,内部测试尤其在编码能力方面表现不尽如人意;工程师、研究人员和管理人员均对延期产生明显焦虑。
路透社在8月进一步披露,谷歌面临的不只是模型训练问题,还存在计算资源限制、Gemini多个项目负责人之间的分歧,以及层级过多导致发布速度慢等结构性问题。
人与人之间的矛盾,是最突出的。
谷歌现在最大的问题,就是内部文化冲突。
DeepMind长期以来都是科研导向。
AlphaGo、AlphaFold、强化学习、机器人、世界模型……很多项目不是为了明天卖多少钱,而是解决十年后的问题。
它们也确实改变了世界。
而作为上市公司,谷歌越来越需要回答投资者:AI什么时候开始明显贡献利润?
这两种文化并不天然冲突。
只是目前AI竞争进入资本密集期,才导致冲突越来越明显。
所以这次DeepMind的动荡,其实就是降低DeepMind作为相对独立科研组织的自治性,把模型、产品、算力和商业化决策拉得更近。
再简洁一点:集权。
如果不这样做,决策链必然过长。
在竞争已经走向最激烈的时刻,无异于慢性自杀。
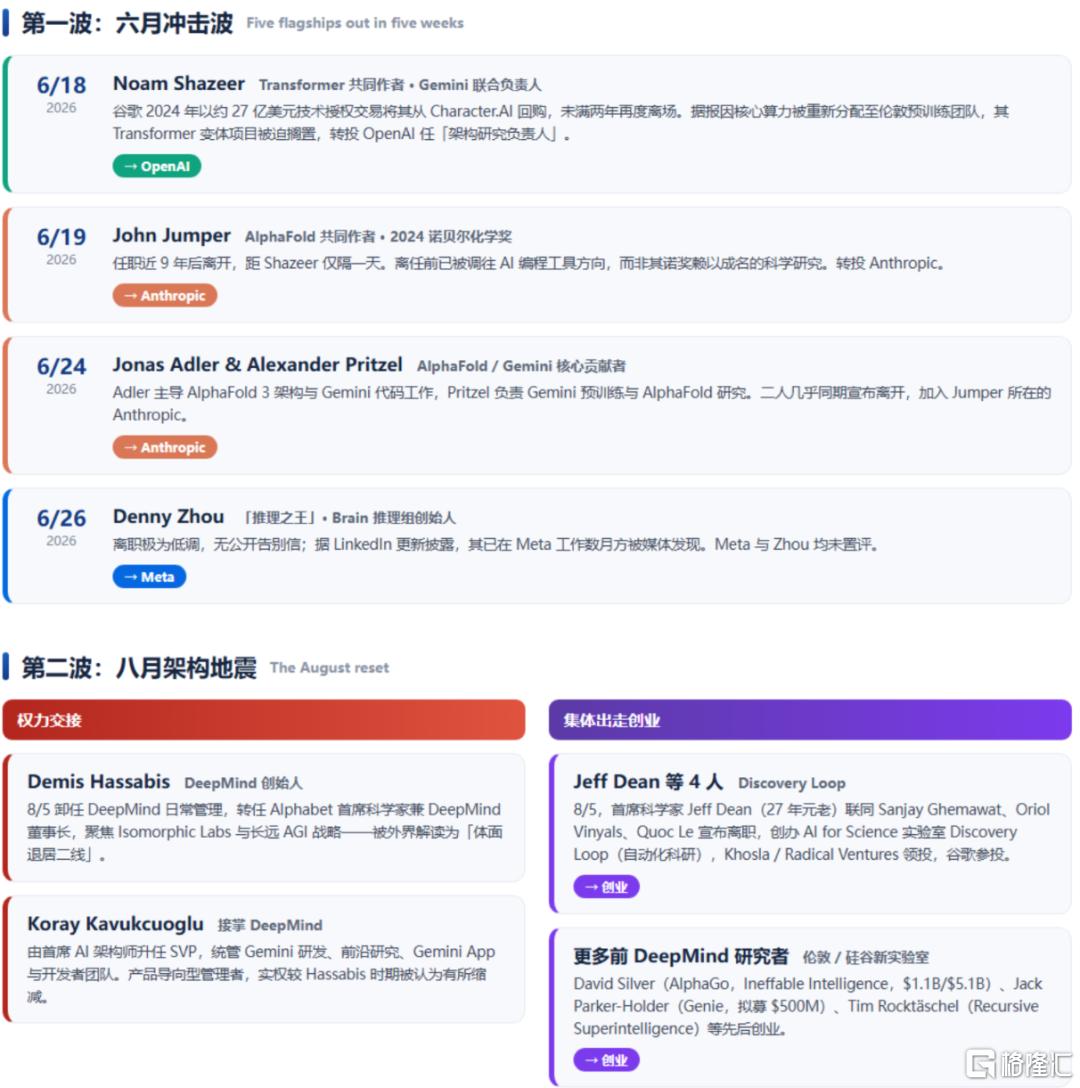
所以在谷歌联合创始人Sergey Brin的支持下,首席AI架构师Koray Kavukcuoglu被赋予重任,全力推动Gemini在全公司产品线的落地,导致DeepMind原有的“科学探索派”地位边缘化。
这种强硬的商业化转向,引发了剧烈的人事动荡。
比如Transformer论文作者之一Noam Shazeer,被谷歌花了27亿美元买回来仅仅两年,因为项目的核心算力被强行重新分配给了伦敦团队,跳槽去了OpenAI。
仅仅两天后,AlphaFold核心贡献者、诺奖得主John Jumper,也转投Anthropic。
以及Jeff Dean、Sanjay Ghemawat、Quoc Le和Oriol Vinyals等核心人物,均在近期出现了职务调整或变动。
同时,根据California WARN法案的消息,谷歌在2026年将通过滚动式重组,砍掉35%管理幅度过小的管理层,并对工程团队进行数千人优化。
这或许是今天那则消息的来源。
但在传播过程中,实际上变成了谣言。
谷歌要裁掉的三分之一,是中层管理者,而且主要集中在Google Cloud等业务部门,并不是DeepMind核心研发团队。
至少对技术人员,谷歌不仅没有裁,反而还在抢人。
在8月最新的访谈中,DeepMind掌门人Demis Hassabis甚至公开嘲讽借着AI裁员的公司。
“用AI替代开发者,反映了雇主缺乏想象力”
《AI研究工程师薪酬指南》中也有最新的汇总数据:DeepMind内部公开招聘的岗位中,即便不包含股票激励,其纯现金底薪中位数也高达19.7万美元。
这也能在一定程度上证明,谷歌并没有真的在AI军备竞赛中投降。
至少主观上,没有。
02
Pro负责复杂推理,Flash负责速度和便宜。
但随着缩放定律的边际效益正在急剧递减,以及DeepSeek和Grok抬出了“斩杀线”,如今的市场明显不能再延续过去的玩法。
尤其是谷歌。
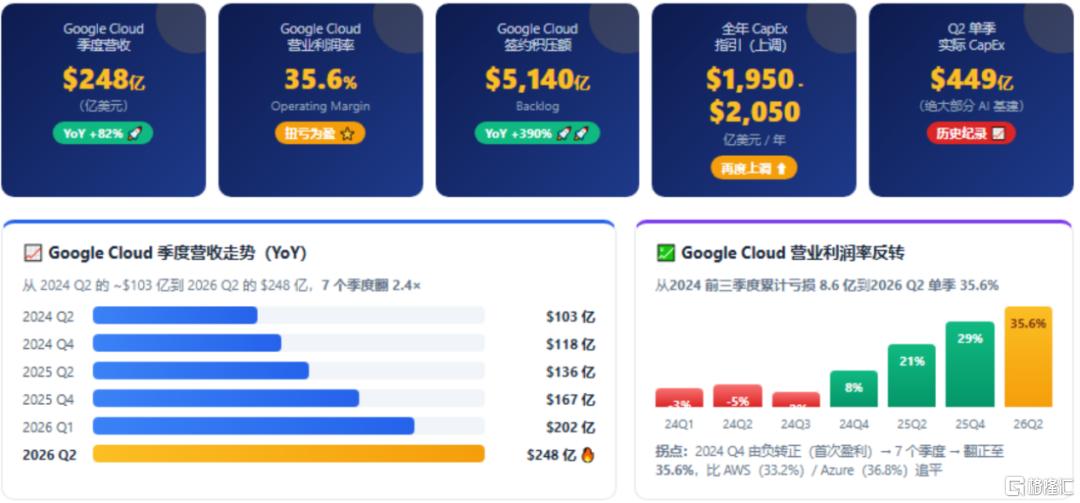
根据其7月底发布的财报,Google Cloud表现爆表,营收大涨82%到248亿美元。
结果因为全年开支被提高到了2000亿美元以上,股价立马闪崩7%。
现在市场的逻辑很简单,就是要看尽快看到投资回报率。
所以早在5月推出Gemini 3.5 Flash时,谷歌就已经强调它在Agent和编码任务上的“frontier performance”,并且在多个评测中超过Gemini 3.1 Pro。
到了3.6 Flash,继续强调Token效率。相比3.5 Flash,3.6 Flash在Artificial Analysis相关评估中减少17%的输出Token使用量。
最新的3.7 Flash,又把这一目标进一步推向真实生产环境。
其定位非常明确:谷歌迄今为止最聪明的、专为写代码和Agents打造的工具。
是否最聪明暂且不说,最重要的是性价比。
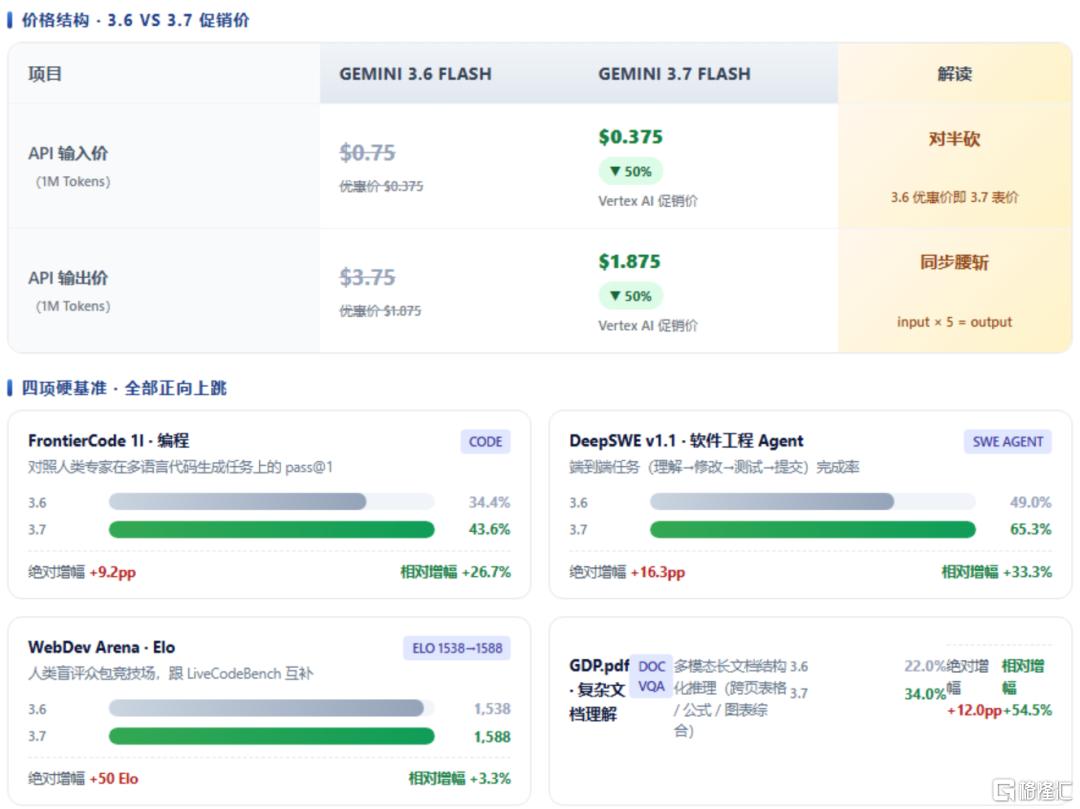
输入价格,0.375美元/百万Tokens;输出价格,1.875美元/百万Tokens;速度,340Tokens/秒。
对比一下竞品,Claude Sonnet 5和GPT-5.6 Terra的输入/输出价格分别是2美元/ 10美元、1.25美元/ 4.25美元。
与上个月初Grok 4.5发布时的策略几乎如出一辙:够便宜,够快。
这背后反映的也是整个行业的变化:从最强转向谁能够以最低成本(包括时间成本)完成任务。
结合前面的内容。谷歌乃至越来越多大厂,确实把重心偏向了中轻量、高性价比模型,但并非就会因此放弃前沿AI的竞争。
最大的证明就是:Gemini 4的训练刚刚跑起来。
Alphabet CEO Sundar Pichai在二季度财报电话会上明确表示,Gemini 3.5 Pro仍在测试,同时已经启动Gemini 4的训练,而且称这是公司迄今为止“最雄心勃勃”的预训练运行之一,目标仍然是保持在前沿。
这句话非常重要。
因为它意味着Google现在实际采用的是:双轨制。
一条轨道,把Flash做成真正意义上的“大规模AI工业基础设施”。
另一条轨道,继续做旗舰模型,冲能力上限。
就像汽车行业。
前沿企业可以造赛车,但不能指望赛车收入占大头。
对于谷歌而言,Pro就像技术能力上限和品牌象征,Flash才是带来收入大头的产品。
在这场战略转折之后,全球AI企业大概率将逐步分为两个阵营:纯粹的前沿科技公司,更倾向商业化的云巨头平台。
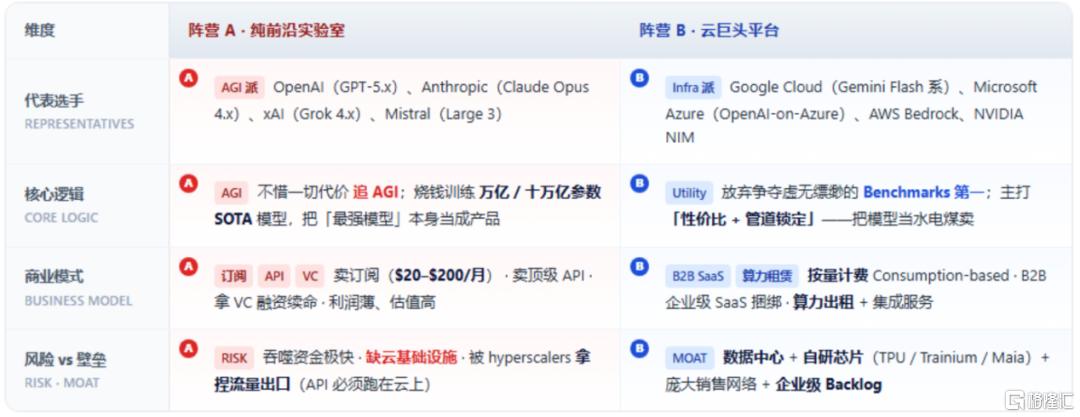
比如GAI Insights的分析:超大规模云厂商之间真正的战斗,是云计算份额和客户锁定,而不是AI模型最高霸权。
OpenAI和Anthropic的竞争再激烈,还是得租用云厂商数据中心。
而谷歌拥有全球最庞大的光纤网络、自研TPU v6/v7芯片阵列以及Fortune 100中近90%的企业客户。只要后续的Flash模型足够便宜、足够稳定,企业就会源源不断地把数据搬进Google Cloud。
03
谷歌未来的战略调整,大概是清晰的。
主要是三大支柱。
第一,将Gemini Spark打造成“超级入口”。
借助最新Flash模型的低延迟与长上下文能力,谷歌正在把Gemini Spark深度嵌入到 Gmail、Google Docs、Android系统底座以及Chrome浏览器中。
第二,凭借TPU v6e/v7继续降本。
在运行Flash模型推理时,TPU的性能功耗比和单位成本效率比通用GPU高出30%–50%,这也是谷歌有底气在Vertex AI上打半价促销的最大原因。
第三,转向更多高回报率细分领域。
比如生物医药与材料学,虽然DeepMind本部的团队被重组,但商业化运作的Isomorphic Labs依然带着这些技术,与全球药企巨头签订了数十亿美元的研发合同。
又比如多模态极速视觉,配合眼镜、智能终端的实时音视频交互。这个也是正在做的。
……
以上这些调整,是不是很像互联网行业的“生态建设”?
从这个角度看,AI的商业模式,似乎就是移动互联网的翻版。
至少在目前,本质上似乎并没有什么创新。(全文完)
来源:格隆汇
最近,谷歌似乎很不对劲。
8月5日,在谷歌工作了二十七年的首席科学家Jeff Dean宣布离职。
同一天,谷歌母公司Alphabet宣布重组DeepMind。
8月11日,SemiAnalysis发表报告《谷歌已放弃前沿AI》。
随后,《金融时报》和路透社纷纷爆料DeepMind内部剧烈震荡:
Demis Hassabis退出日常管理,转任DeepMind董事长和Alphabet首席科学家;原CTO Koray Kavukcuoglu接掌运营;DeepMind部分团队被转入Google公司体系……
8月13日,在Gemini 3.5 Pro延期了几个月的情况下,谷歌突然推出Gemini 3.7 Flash,与3.6 Flash仅仅相隔三周。
今日,又有某媒体爆料,DeepMind将停止前沿模型研发,全面转向Flash模型,整个团队可能至少裁员三分之一。
还有一个细节:核心团队从未真正把Gemini当作日常使用的主力模型。
……
一连串消息看下来,不得不令人震惊。
发明了Transformer、一手开启生成式AI热潮的行业老大哥,难道真的投降了?
到底发生了什么?
01
3.5 Pro的延期,并不是单纯的工程排期问题。
根据《洛杉矶时报》7月份的爆料,3.5 Pro已经“落后数月”,内部测试尤其在编码能力方面表现不尽如人意;工程师、研究人员和管理人员均对延期产生明显焦虑。
路透社在8月进一步披露,谷歌面临的不只是模型训练问题,还存在计算资源限制、Gemini多个项目负责人之间的分歧,以及层级过多导致发布速度慢等结构性问题。
人与人之间的矛盾,是最突出的。
谷歌现在最大的问题,就是内部文化冲突。
DeepMind长期以来都是科研导向。
AlphaGo、AlphaFold、强化学习、机器人、世界模型……很多项目不是为了明天卖多少钱,而是解决十年后的问题。
它们也确实改变了世界。
而作为上市公司,谷歌越来越需要回答投资者:AI什么时候开始明显贡献利润?
这两种文化并不天然冲突。
只是目前AI竞争进入资本密集期,才导致冲突越来越明显。
所以这次DeepMind的动荡,其实就是降低DeepMind作为相对独立科研组织的自治性,把模型、产品、算力和商业化决策拉得更近。
再简洁一点:集权。
如果不这样做,决策链必然过长。
在竞争已经走向最激烈的时刻,无异于慢性自杀。
所以在谷歌联合创始人Sergey Brin的支持下,首席AI架构师Koray Kavukcuoglu被赋予重任,全力推动Gemini在全公司产品线的落地,导致DeepMind原有的“科学探索派”地位边缘化。
这种强硬的商业化转向,引发了剧烈的人事动荡。
比如Transformer论文作者之一Noam Shazeer,被谷歌花了27亿美元买回来仅仅两年,因为项目的核心算力被强行重新分配给了伦敦团队,跳槽去了OpenAI。
仅仅两天后,AlphaFold核心贡献者、诺奖得主John Jumper,也转投Anthropic。
以及Jeff Dean、Sanjay Ghemawat、Quoc Le和Oriol Vinyals等核心人物,均在近期出现了职务调整或变动。
同时,根据California WARN法案的消息,谷歌在2026年将通过滚动式重组,砍掉35%管理幅度过小的管理层,并对工程团队进行数千人优化。
这或许是今天那则消息的来源。
但在传播过程中,实际上变成了谣言。
谷歌要裁掉的三分之一,是中层管理者,而且主要集中在Google Cloud等业务部门,并不是DeepMind核心研发团队。
至少对技术人员,谷歌不仅没有裁,反而还在抢人。
在8月最新的访谈中,DeepMind掌门人Demis Hassabis甚至公开嘲讽借着AI裁员的公司。
“用AI替代开发者,反映了雇主缺乏想象力”
《AI研究工程师薪酬指南》中也有最新的汇总数据:DeepMind内部公开招聘的岗位中,即便不包含股票激励,其纯现金底薪中位数也高达19.7万美元。
这也能在一定程度上证明,谷歌并没有真的在AI军备竞赛中投降。
至少主观上,没有。
02
Pro负责复杂推理,Flash负责速度和便宜。
但随着缩放定律的边际效益正在急剧递减,以及DeepSeek和Grok抬出了“斩杀线”,如今的市场明显不能再延续过去的玩法。
尤其是谷歌。
根据其7月底发布的财报,Google Cloud表现爆表,营收大涨82%到248亿美元。
结果因为全年开支被提高到了2000亿美元以上,股价立马闪崩7%。
现在市场的逻辑很简单,就是要看尽快看到投资回报率。
所以早在5月推出Gemini 3.5 Flash时,谷歌就已经强调它在Agent和编码任务上的“frontier performance”,并且在多个评测中超过Gemini 3.1 Pro。
到了3.6 Flash,继续强调Token效率。相比3.5 Flash,3.6 Flash在Artificial Analysis相关评估中减少17%的输出Token使用量。
最新的3.7 Flash,又把这一目标进一步推向真实生产环境。
其定位非常明确:谷歌迄今为止最聪明的、专为写代码和Agents打造的工具。
是否最聪明暂且不说,最重要的是性价比。
输入价格,0.375美元/百万Tokens;输出价格,1.875美元/百万Tokens;速度,340Tokens/秒。
对比一下竞品,Claude Sonnet 5和GPT-5.6 Terra的输入/输出价格分别是2美元/ 10美元、1.25美元/ 4.25美元。
与上个月初Grok 4.5发布时的策略几乎如出一辙:够便宜,够快。
这背后反映的也是整个行业的变化:从最强转向谁能够以最低成本(包括时间成本)完成任务。
结合前面的内容。谷歌乃至越来越多大厂,确实把重心偏向了中轻量、高性价比模型,但并非就会因此放弃前沿AI的竞争。
最大的证明就是:Gemini 4的训练刚刚跑起来。
Alphabet CEO Sundar Pichai在二季度财报电话会上明确表示,Gemini 3.5 Pro仍在测试,同时已经启动Gemini 4的训练,而且称这是公司迄今为止“最雄心勃勃”的预训练运行之一,目标仍然是保持在前沿。
这句话非常重要。
因为它意味着Google现在实际采用的是:双轨制。
一条轨道,把Flash做成真正意义上的“大规模AI工业基础设施”。
另一条轨道,继续做旗舰模型,冲能力上限。
就像汽车行业。
前沿企业可以造赛车,但不能指望赛车收入占大头。
对于谷歌而言,Pro就像技术能力上限和品牌象征,Flash才是带来收入大头的产品。
在这场战略转折之后,全球AI企业大概率将逐步分为两个阵营:纯粹的前沿科技公司,更倾向商业化的云巨头平台。
比如GAI Insights的分析:超大规模云厂商之间真正的战斗,是云计算份额和客户锁定,而不是AI模型最高霸权。
OpenAI和Anthropic的竞争再激烈,还是得租用云厂商数据中心。
而谷歌拥有全球最庞大的光纤网络、自研TPU v6/v7芯片阵列以及Fortune 100中近90%的企业客户。只要后续的Flash模型足够便宜、足够稳定,企业就会源源不断地把数据搬进Google Cloud。
03
谷歌未来的战略调整,大概是清晰的。
主要是三大支柱。
第一,将Gemini Spark打造成“超级入口”。
借助最新Flash模型的低延迟与长上下文能力,谷歌正在把Gemini Spark深度嵌入到 Gmail、Google Docs、Android系统底座以及Chrome浏览器中。
第二,凭借TPU v6e/v7继续降本。
在运行Flash模型推理时,TPU的性能功耗比和单位成本效率比通用GPU高出30%–50%,这也是谷歌有底气在Vertex AI上打半价促销的最大原因。
第三,转向更多高回报率细分领域。
比如生物医药与材料学,虽然DeepMind本部的团队被重组,但商业化运作的Isomorphic Labs依然带着这些技术,与全球药企巨头签订了数十亿美元的研发合同。
又比如多模态极速视觉,配合眼镜、智能终端的实时音视频交互。这个也是正在做的。
……
以上这些调整,是不是很像互联网行业的“生态建设”?
从这个角度看,AI的商业模式,似乎就是移动互联网的翻版。
至少在目前,本质上似乎并没有什么创新。(全文完)
来源:格隆汇
温馨提示:最新动态随时看,请关注金投网APP。
相关推荐
- 6.3亿中国人吃外卖,40%低于15元
- 据《中国餐饮发展报告2026》及相关数据,截至2025年12月,中国线上外卖用户规模已达6.3亿人,几乎全面覆盖了城镇消费人群。
- 国内新闻 互联网 健康 游戏 0
- 京东工业发布2026年上半年业绩报告 持续提升商品供应链核心能力
- 8月13日,京东工业发布2026年上半年业绩公告,总收入达130.7亿元,同比增长27.4%;经调整净利润达7.5亿元,同比增长43.4%,展现了稳健的高质量增长态势。在产业数字化转型深化背景下,京东工业持续打磨商品供应链核心能力,从供应商生态扩容、品质价格治理到大模型驱动商品标准化,打通工业品供需两端的堵点,为产业客户提供更可靠的数智采购底座。截至2026年6月30日,京东工业平台合作制造商、分销商和代理商数量达到约23万家,上游产业伙伴生态持续扩容。2026年以来,京东工业接连与
- 国内新闻 探索 热点 0
- 脚踩双风口!市值一年翻了3倍
- 8月,MLCC涨价潮再起,AI服务器对高容MLCC的需求,使这轮涨价与2021年那轮呈现不同的逻辑。港股今年刚上市的三环集团是这轮行情中受关注度最高的国产标的,市场已先行定价。
- 国内新闻 利率 商业 手机 0

- 1 核心零售效率继续释放,京东二季度经营利润45亿元,加码AI与自动化
- 2 上半年净利暴涨超3倍!宏和科技叫停四川6亿扩产项目?公司:投黄石离客户、母公司近
- 3 上半年净赚445亿,茅台市场化动刀半年:i茅台收入涨270%,国内经销商减少266家
- 4 裁员三分之一!谷歌投降了?
- 5 国产大豆扩产提质进行时,投融界解析全产业链创业新空间
- 6 从主动检测到透明公开:好奇用行动回应纸尿裤安全关切
- 7 2026北京房地产律师推荐:专业力量护航不动产权益
- 8 一级能效燃气热水器,三款主流机型技术路线解读
- 9 大金以智造赋能零碳工厂 实力铸就 ESG 标杆
- 10 七夕奢侈品首饰送礼推荐:Tiffany & Co. 蒂芙尼以珠宝为媒,书写亘古浪漫