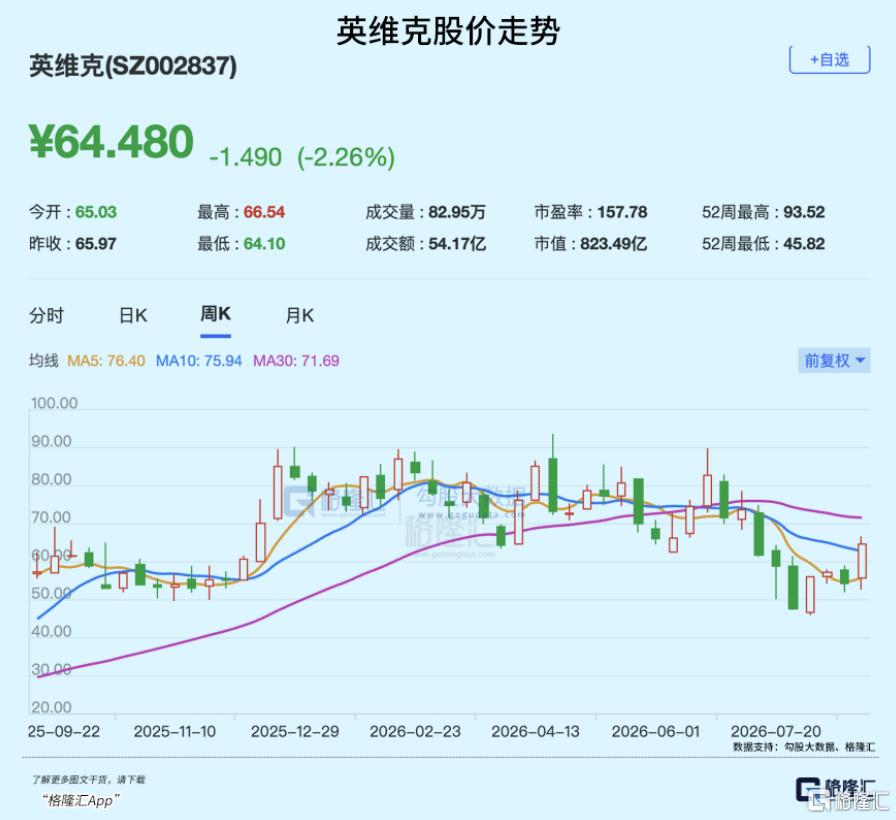
周二,英维克一字涨停,这家液冷产业追逐者所信奉的龙头公司,因为产业预期和概念加持,在过去两年涨幅累积近三倍。
周二,英维克一字涨停,这家液冷产业追逐者所信奉的龙头公司,因为产业预期和概念加持,在过去两年涨幅累积近三倍。
然而,估值和基本面互相赛跑,一旦跑的太快也就意味沉重的调整。
英维克上半年归母净利,下滑14.32%,7月份回撤最多时距离93.52元(前复权)的高点跌去51%。
随着Vera Rubin的放量交付,液冷从0到1顺势加速。
同一条液冷产业链,一边三家台系厂7月营收同创单月历史新高。
红利已经先落到了台系头上,A股的液冷龙头们,是否有机会吃到肉?
01 从概念到兑现
液冷技术由来已久,冷板式散热在超算机房应用已有数十年。数据中心长期采用风冷,通用计算的CPU功耗较低,风冷成本低、运维简便。
转折出现在AI大模型训练之后。算力需求推动单颗GPU功耗逐代抬升,从A100的400瓦升至Rubin的2300瓦。当高密度机柜集成数十颗GPU后,整柜功耗突破120千瓦,超过风冷单柜20至40千瓦的物理上限。
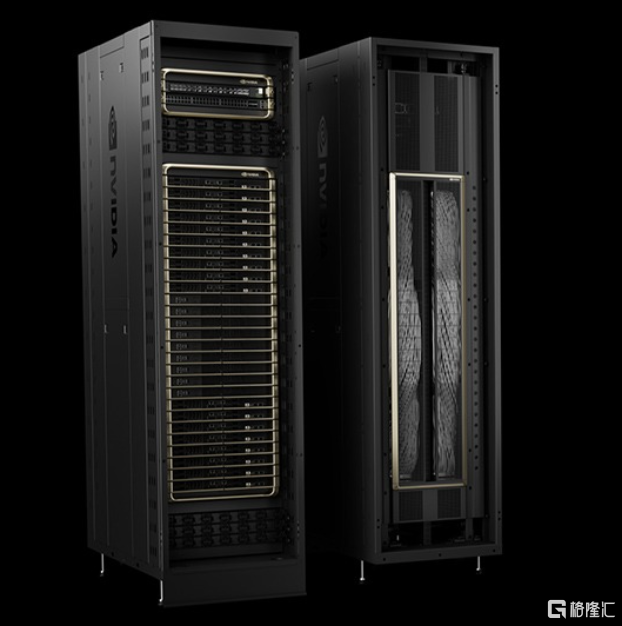
2024年英伟达发布GB200 NVL72,把液冷写进产品路线图,从可选方案变成标配,渗透率的想象空间就此打开。
(NVIDIA)
英维克作为A股最醒目的映射标的被推上主题舞台,2025年7月底股价从33元附近启动,年末涨到117.3元、市值突破1100亿,全年涨246%。
这一段涨的是液冷从0到1的想象空间,市场按主题投资给它估值,并且期待由业绩来检验。
然而到了今年一季度,市场开始期待业绩兑现,不符合预期带来的压力使得英维克再难延续过去两年的上涨。
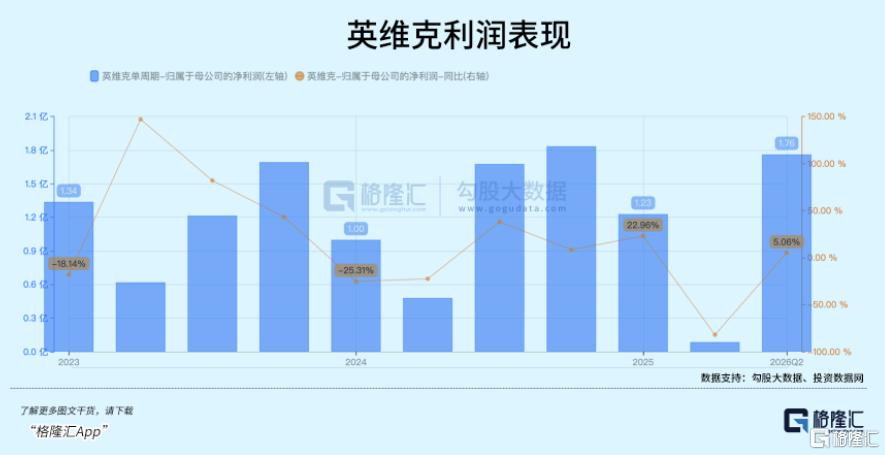
4月20日,英维克收93.52元创新高、市值1183亿。当晚一季报披露归母净利865.76万元、同比下滑81.97%。次日一字跌停,5个交易日累计跌近15%。
前两年市场买的是液冷龙头的叙事,把一家仍处于制造业扩张阶段的公司,提前当成了一只高利润科技成长股来定价。
而一季度我们见到的,却是因为自身扩产、财务结构和回款压力导致的一系列经营状况。根据外资机构估算,2025年公司液冷业务仅贡献约7%到8%的总收入。
我们可以看到,液冷占比不高,利润也远未释放,市场对其“液冷龙头”的认知,本身就存在放大效应。
接下来,未等大盘回调,英维克已经先一步调整。
公司股价在4月下旬见顶,上证指数5月14日还在创4258.86点盘中新高。近半年,英维克股价下跌35.81%,近60日下跌21.64%。
到了这次中报,上半年公司实现营业收入30.2亿元,同比增长17.24%;归母净利润1.8亿元,同比下降14.32%;扣非归母净利润为1.75亿元,同比下降13.2%。其中二季度扣非净利润1.7亿,同比增6%,环比暴增19倍。
从二季度业绩来看,英维克一季度的利润大幅下滑没有延续,但市场此前担忧的问题还未完全消失。
英维克至今仍未单独披露液冷收入,从具体收入结构来看,报告期内,作为英维克第一大业务的机房温控节能产品收入17亿元,同比增长25.84%,收入占比提升至56.36%,毛利率同比下降2.49个百分点至23.34%;机柜温控节能产品收入10.68亿元,同比增长15.28%,毛利率也同比下降1.32个百分点至26.77%。
另一方面,英维克实现了海外收入的大幅增长,但海外营业收入增速跑不赢成本增速。财报显示,2026年上半年,英维克境外收入占总收入比例由去年同期的10.07%提升至14.72%,达到4.44亿元,同比增长71.39%。同时,营业成本比上年同期增长94.87%,境外地区毛利率下降6.24%。
如此看来,公司业绩如同股价的反面,也走出了过山车式的曲线。但对于已经经历一轮估值重估的英维克而言,单纯的行业景气和供应链预期已经越来越难以支撑估值。
这么一份差强人意的财报,绩后居然也摸到了涨停板。
市场对液冷的期待并未随着单个公司基本面跑得不够快而消退,因为就在英维克7月深跌期间,台系三厂月营收(双鸿、奇鋐、健策)同创历史新高。
整个液冷产业链的边际变化,此时已经悄然落地。
02 斜率在加快
今年液冷最关键的变化,就是Vera Rubin的量产交付。
6月,英伟达在GTC台北确认Vera Rubin全面量产,150家台湾供应链伙伴、350多家工厂、30个国家同步制造,首批交付安排在下半年,初批机器最早8月交付。
这是英伟达首个100%全液冷平台,系统内没有任何风扇,冷却液入口45摄氏度、无需冷水机,单柜功耗190到230千瓦。风扇退场后,GPU、CPU、网卡、光模块全部纳入液冷回路。
液冷在这一代从可选配置变成算力交付的前置条件,供应商的准入也随之收紧。理由显而易见,一套Rubin整机柜算力价值超千万,一旦冷板漏液烧毁GPU,这个损失将是冷板本身的上千倍。所以筛选逻辑不在“哪家便宜”,而在于“哪家出事可能性最低”。
既然这样,制造能力只是门槛,认证资格才是分水岭。
据产业媒体梳理,英伟达把采购集中到AVL、RVL合格名录,鸿海、广达、纬创这些代工厂只能照单选择、不能自行替换,一家供应商从注册走到Tier 1系统级认证通常要1.5到3年。
在Rubin全面放量之前,GB300是2026年的出货主力,全年预估5.5到6万柜,全冷板液冷。从GB200峰值出货到Rubin首批硅片,间隔只有6到8个月,是英伟达史上最短的代际差。
爬坡越快,意味着液冷需求的增量就越集中地落在2026年。
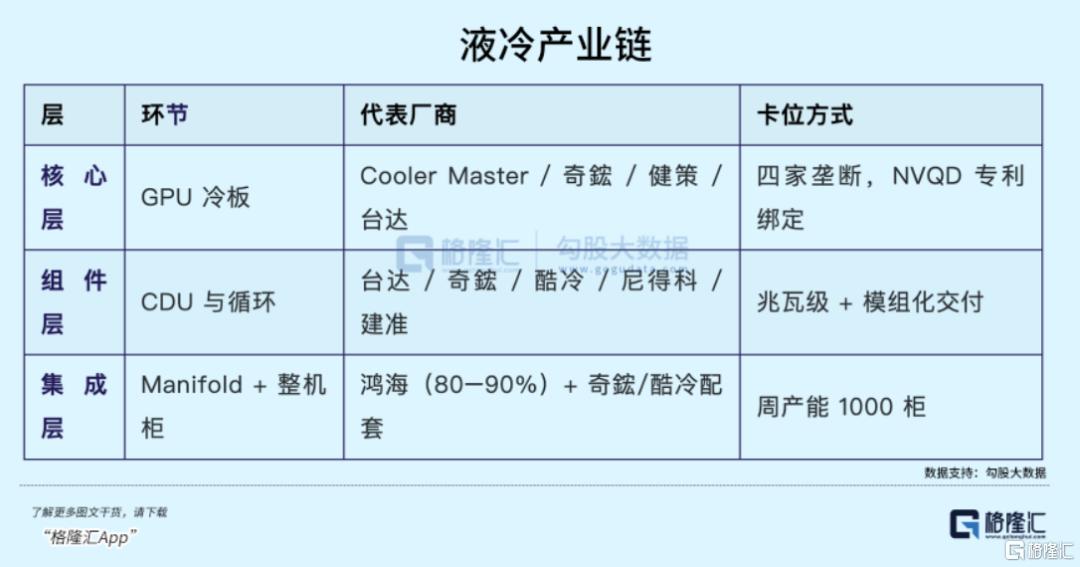
按单机柜液冷BOM价值加权测算,奇鋐、酷冷至尊、台达、健策、建准、尼得科超众、鸿海合计拿下Vera Rubin平台约80%的液冷订单,核心产能排到2029年。
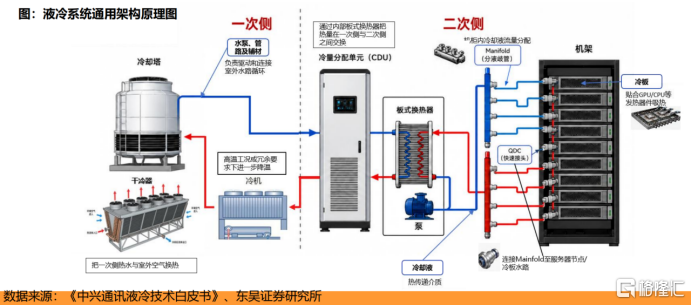
据液冷产业链统计,份额沿着三层卡位各有归属,GPU冷板由酷冷至尊、奇鋐、健策、台达四家把守,绑定英伟达的专利设计,CDU与循环由台达、奇鋐、尼得科领衔,走兆瓦级模组化交付,整机柜集成由鸿海占去八九成,周产能上千柜。
随着机柜整体迭代,散热这一块要花的钱也在逐代抬升。按整柜散热模组口径,单柜液冷价值量GB200约8万美元,GB300约9.5万美元,Rubin约12.4万美元。
台系月营收,先一步把这些订单兑现到了报表上。双鸿7月营收同比增116.7%,创单月历史新高,归因英伟达GB系列加单和云厂商急单;奇鋐增57.4%,法说会称订单能见度看到2028至2029年;健策增90.96%,再创新高。
并且,液冷增量不光仅来自英伟达一家产品。
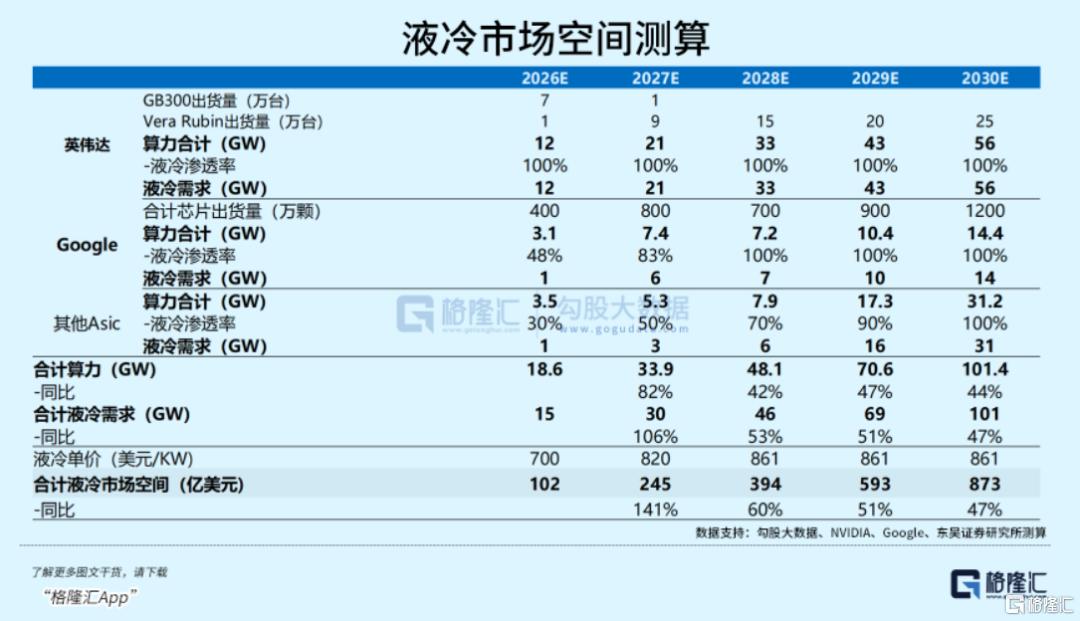
谷歌AI服务器80%以上已采用液冷,AMD Helios机架今年下半年出货,Meta和AWS同步推进。800V供电与液冷配合,把机柜功率密度继续往上抬,PowerRack660kW今年三季度量产。
台系紧紧围住三大件的同时,Manifold分水器、UQD快接头、板式换热器三个小部件还留着国产的入场券。
据产业媒体梳理,立敏达的Manifold分水器是GTC现场名单里大陆唯一一家,拿到AVL与RVL双认证。英维克、立敏达、苏州诺通、比亚迪的UQD快接头已列入GTC公示,进度刚起步。而银轮股份、同星科技的板式换热器还在送样验证和小批订单阶段,未见AVL定点。
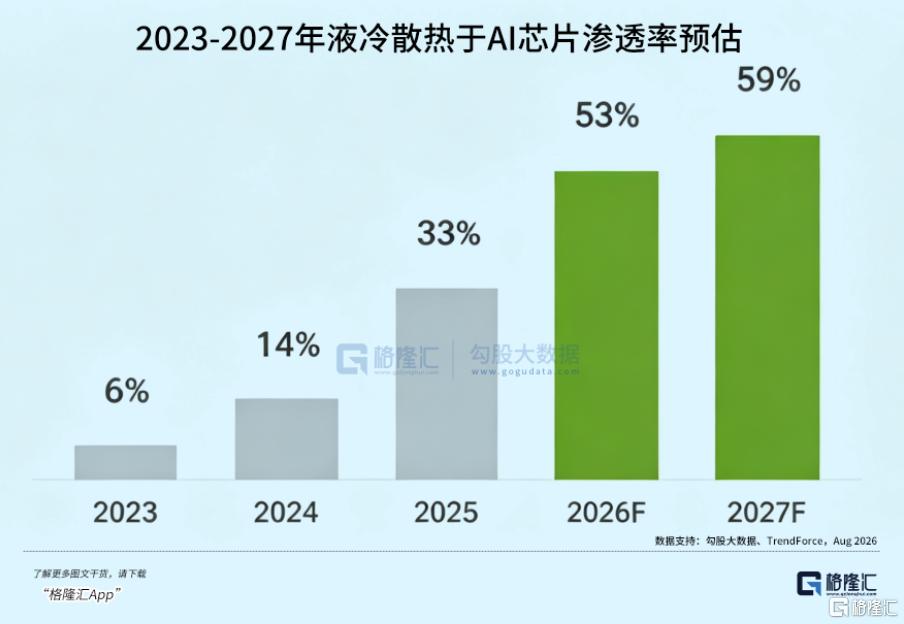
回到渗透率上,TrendForce集邦咨询预估,基于NVIDIA GB/VR整柜方案2026年出货量翻倍,以及Google、AMD其他阵营服务器采纳液冷方案,预计液冷于AI芯片的渗透率将从2025年约33%,上升至2026年53%,2027年有望逼近60%。
03 尾声
这一轮液冷和两年前最大的不同,是定价的标尺换了。
液冷的部署已经完成由0到1的递进,市场已经不再为概念付钱,它要看到利润。
在液冷行业高景气之下,英维克二季度业绩较一季度明显修复,但对于已经经历一轮估值重估的英维克而言,单纯的行业景气和供应链预期已经越来越难以支撑估值。
对于所有液冷产业链的A股公司而言,如何通过持续改善的毛利率、透明清晰的业务结构和稳健的现金流等证明液冷故事的兑现能力,仍是他们需要回答市场的问题。
来源:格隆汇
温馨提示:最新动态随时看,请关注金投网APP。
<上一篇 消费“K型分化”下,十月稻田(09676.HK)如何打开增长空间?
下一篇>已是最后一篇
相关推荐
- 中集集团(000039.SZ/02039.HK)二季度净利润环比增长133%,新动能和新定位打开重估空间
- 中集的估值打开方式,已到了需要被重新定义的时刻。过去十余年,市场始终以全球集装箱景气周期作为中集的核心定价锚,其传导逻辑清晰可循:贸易景气度决定箱量,运价波动传导至盈利,估值随周期起落。
- 国内新闻 利率 商业 0