曾经风光大好的“智能影像第一股”,如今已经跌跌不休。8月27日,影石创新交出了一份让市场哗然的半年报。从去年9月377.04元的历史高点算起,影石股价已跌去近七成,市值蒸发近千亿元。
曾经风光大好的“智能影像第一股”,如今已经跌跌不休。
8月27日,影石创新交出了一份让市场哗然的半年报。
次日开盘,影石创新股价低开近4%,收跌1.17%,报119.30元/股。
从去年9月377.04元的历史高点算起,影石股价已跌去近七成,市值蒸发近千亿元。
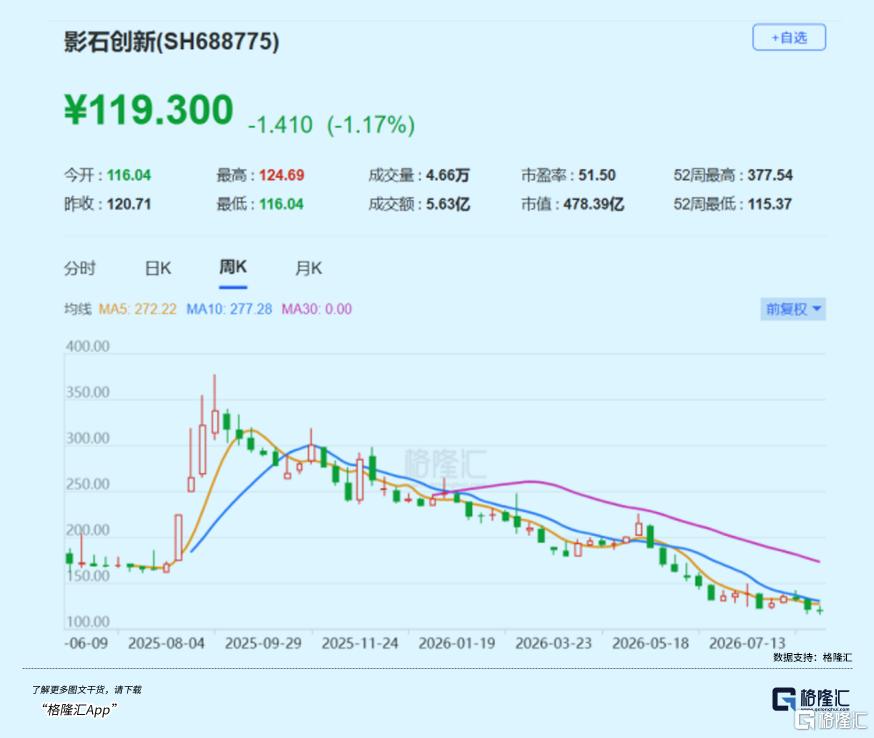
如今回头看,那个高点几乎成了影石在二级市场上最后的高光。
投资者的愤怒也已溢于言表。
6月,有股东在互动平台上质问:“据统计,从去年九月到现在,影石创新股价跌幅居于沪深两市5000多只非ST股票跌幅榜的第五名,跌幅近60%。贵公司上市业绩就变脸,这是否严重损害了二级市场投资者的利益?”
股价崩塌的背后,是业绩的滑坡和舆论场上的连番轰炸。
01
2026年上半年,影石的业绩表现得相当矛盾。
先看营收,2026年上半年,影石实现营业收入55.17亿元,同比增长50.29%。
50%的增速放在任何行业都算得上亮眼,尤其是这还是在一季度83.11%超高增速基础上的延续。
二季度单季营收约30.35亿元,同比增长约31.08%,虽然环比有所放缓,但增长势头仍在。
然而利润端,则完全是另一番景象。
上半年,公司归母净利润仅有3040.73万元,较上年同期的5.20亿元暴跌94.15%。
更令人震惊的是扣非净利润直接由盈转亏,上半年亏损1533.92万元,而上年同期盈利4.92亿元。
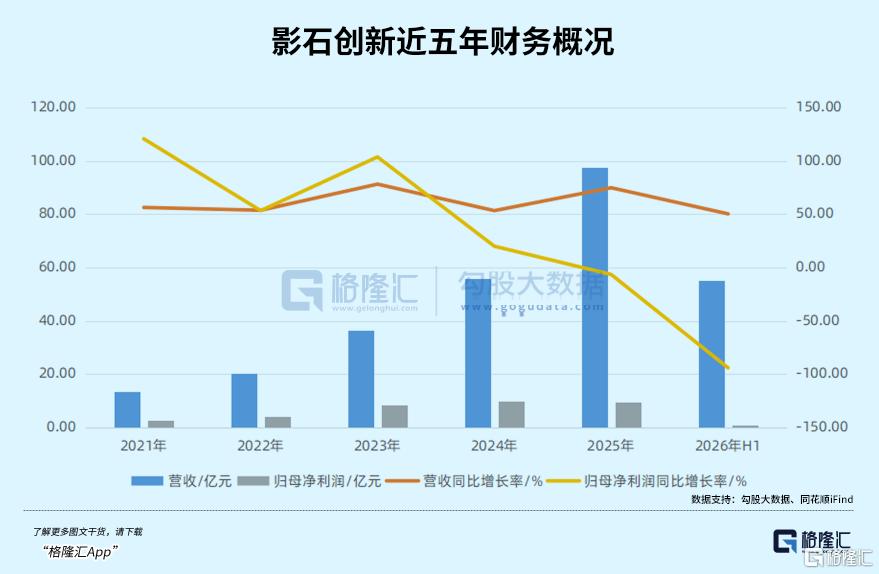
换句话说,影石忙活了整整半年,营收做到了55亿,利润却一点没剩。
利润崩塌的最根本问题,出在毛利率上。
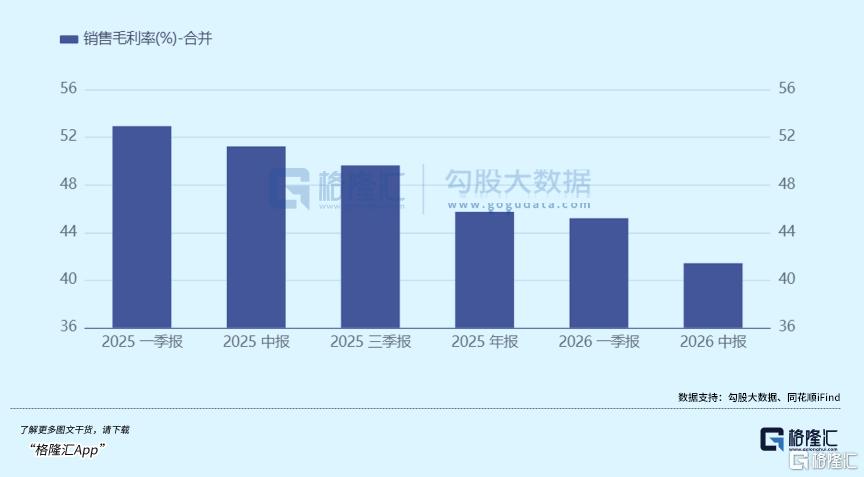
今年上半年,影石毛利率约为41.42%,较上年同期的51.22%跌去近10个百分点。
回顾过去一年,影石的毛利率几乎是直线下滑。
2025年一季度,公司毛利率还有52.93%,到全年就已经降至45.74%,四季度单季更是跌至37.53%,一年之内毛利率蒸发了超过15个百分点。
不过,毛利率的崩塌背后,是存储芯片价格的持续走高。
过去一年多,全球存储芯片供需关系波动,价格明显上涨,导致产品成本大幅上升。
上半年影石的营业成本高达32.31亿元,同比大增80.46%,远超50.29%的营收增速。
其次,是费用端的疯狂扩张。
上半年公司销售费用10.17亿元,同比增长61.96%;研发费用10.07亿元,同比增长79.26%;管理费用2.49亿元,同比增长86.74%。
三项费用合计超过22亿元,同比增长超过76%,对利润形成了显著的挤压。
更令人担忧的是现金流。
今年上半年,公司经营活动产生的现金流量净额为-27.61亿元,而上年同期还是净流入2.41亿元。
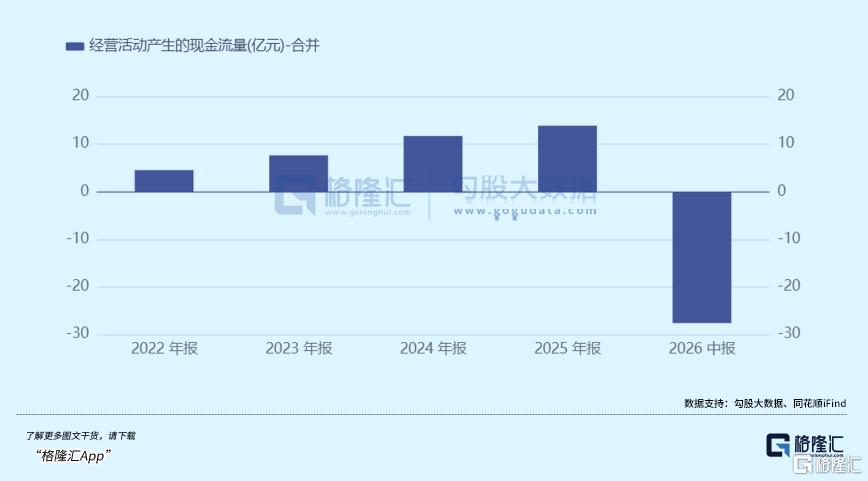
这一正一负之间,差了整整30亿元。
现金流的急剧恶化,背后是公司在存货、采购和渠道扩张上的激进。
6月末,影石存货账面达到62.12亿元,同比增长112.82%,其中仅存储芯片的账面余额就高达17.48亿元。
在半年报中,影石也将利润下滑归因于存储芯片涨价和无人机等新业务的战略性投入。
这两个理由确实是客观事实,因为今年上半年DDR等存储芯片价格持续走高并维持高位,影石针对存储芯片的战略采购金额近20亿元。
而全景无人机作为新品类,尚处于市场教育期,研发、产线建设及渠道拓展投入巨大,尚未形成规模效应。
但问题是,这两个解释在投资者耳中已经听了一年。
从2025年全年到现在,增收不增利的故事在影石身上一再重演。
2025年全年营收97.41亿元同比增长74.76%,归母净利润却下滑6.62%;
2026年一季度营收24.81亿元暴涨83.11%,归母净利润却断崖式下滑52%。
持续的增收不增利,让市场已经不再为此买账了。
限售股解禁,也成为了压垮股价的最后一根稻草。
今年6月11日,影石迎来上市一周年,同时2.27亿股限售股解禁上市,占总股本56.5%,对应市值约400亿元,解禁后,流通盘一下子放大近8倍。
而这些股票的持有人大多是早年低成本进场的投资机构和员工,手握浮盈、有强烈的套现动机。
解禁首周的大宗交易数据也显示,低折价的一拨,三天累计成交289.84万股,卖方营业部和持股量与公司IPO时员工战略配售的总量完全吻合,基本可以认定是员工持股平台在减持。
员工以发行价47.27元成本、154元一线出货,赚了大约三倍,第一周就几乎清仓。
高折价的一拨,三天成交63.10万股,卖方急于折价变现。
对于一个刚上市一年的公司来说,早期员工宁愿折价也要清仓,这某种程度上体现了内部人对公司未来的信心。
但2026年,反而是影石在产品上突飞猛进的产品大年。
02
今年以来,影石接连不断推出了多款重磅产品。
6月,影石推出首款手持云台相机Luna Ultra,正式切入云台相机赛道。
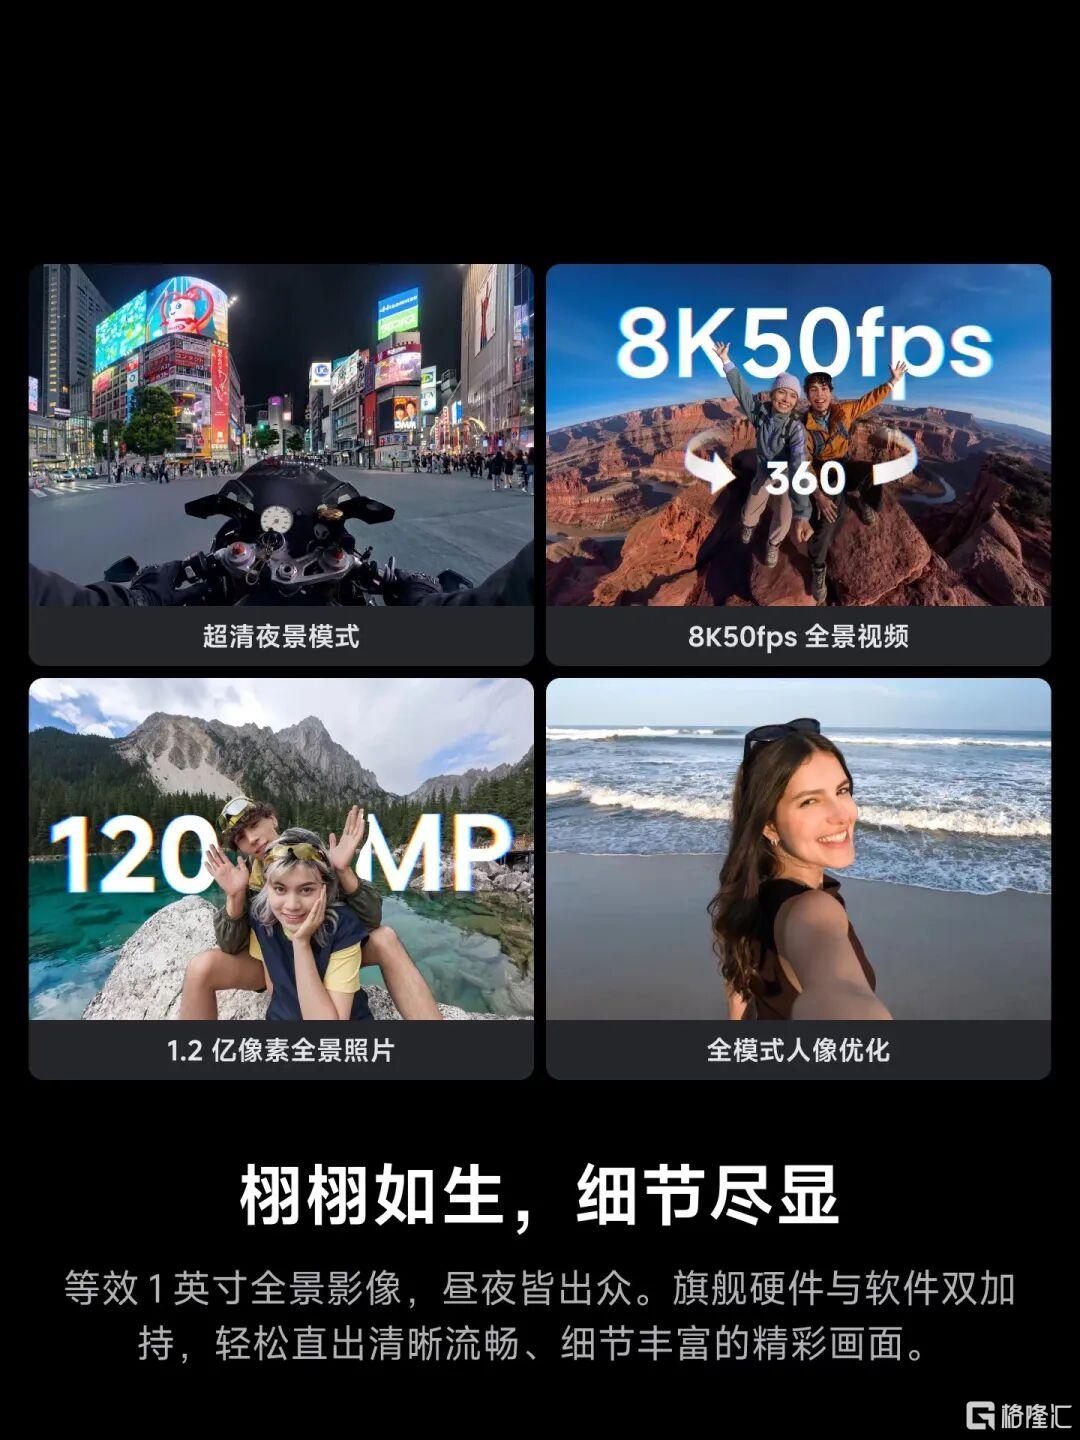
8月,影石更新全景相机旗舰X6,搭载与索尼联合定制的两颗1/1.1英寸方形大底传感器,支持8K 50帧全景视频和1.2亿像素全景照片。
来源:影石官旗
同月,影石还更新了单摄版Luna Pro,将手持云台产品起售价调整至3399元。此外,公司还发布了AI麦克风Mic Pro。
据海外摄影媒体透露,影石有望在年底更新运动相机Ace Pro 3。
至此,影石已经完成“全景+云台”双旗舰布局的产品线更新。
而影石更大的野心在于无人机。
去年7月,影石发布影翎Antigravity全景无人机品牌,12月推出“全球首款”全景无人机影翎A1。
今年8月初,刘靖康又在微博暗示,将在一个月内“重新定义全景无人机”。
在产品层面,影石的攻势不可谓不凌厉。
但问题在于,每一款新品的背后都是天文数字的研发投入和营销支出。
影石上半年研发费用同比增长了79.26%至10.07亿元,而2025年全年研发投入不过15.3亿元,仅上半年就接近去年全年的三分之二。
同样水涨船高的销售费用背后,是线下渠道的疯狂扩张——
2025年初影石线下专卖店仅36家,到年底已增至300家。
今年8月,影石在日本东京浅草开设首家海外旗舰店,北美首家旗舰店也计划于9月开业。
影石创始人刘靖康将这一切定义为“战略性亏损”,因为这是为新品类、新芯片、新市场支付的必要学费。
他在股东信中提出,影石的长期愿景是打造媲美专业摄影师的全自动“摄影机器人”,过去六年已完成相机硬件、影像算法、无人机与云台等“躯体能力”的积累,未来将重点投入AI算法与定制芯片研发。
这个愿景本身并不缺乏想象力,但问题在于,烧钱的意义在于,市场可以给他足够的时间成长,而影石恰恰失去了这个前提,因为大疆不会等它慢慢长大。
2025年7月,大疆推出首款全景相机Osmo 360,定价2999元,比影石同档产品低出一个身位。
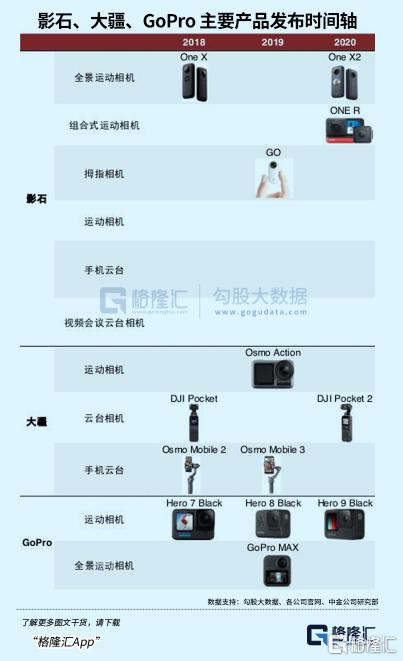
这款产品入市仅3个月,就在中国电商市场拿下49%、全球市场拿下43%的份额。
2026年4月,大疆将Osmo Pocket 4直降500元至2999元,精准压制影石即将上市的云台相机Luna的定价空间。
8月,大疆又发布全新8K全景相机Osmo 360 II,与影石X6正面交锋。
两款产品硬件基础难分伯仲,均采用1/1.1英寸方形定制传感器、支持1.2亿像素全景照片。
但在价格上,大疆标准套装3299元,影石X6售价3999元起。
双方的战火甚至早已不限于产品层面。
据不完全统计,影石与大疆之间目前已有约10起官司待判决。
这意味着,大疆和影石之间的商业战争已经不止局限于产品,而是从人才、专利、供应链等多个方面开展的消耗战。
大疆拥有无人机、云台、相机等多条产品线的协同优势,在规模效应和成本控制能力方面远超影石,而影石则被迫在多个战场同时应战。
不过,从市场数据看,影石并非没有还手之力。
据IDC数据,2026年一季度影石在全球全景相机市场出货量份额仍超过68%,销售额市占达71%,比2025年的66%反而有所上升。
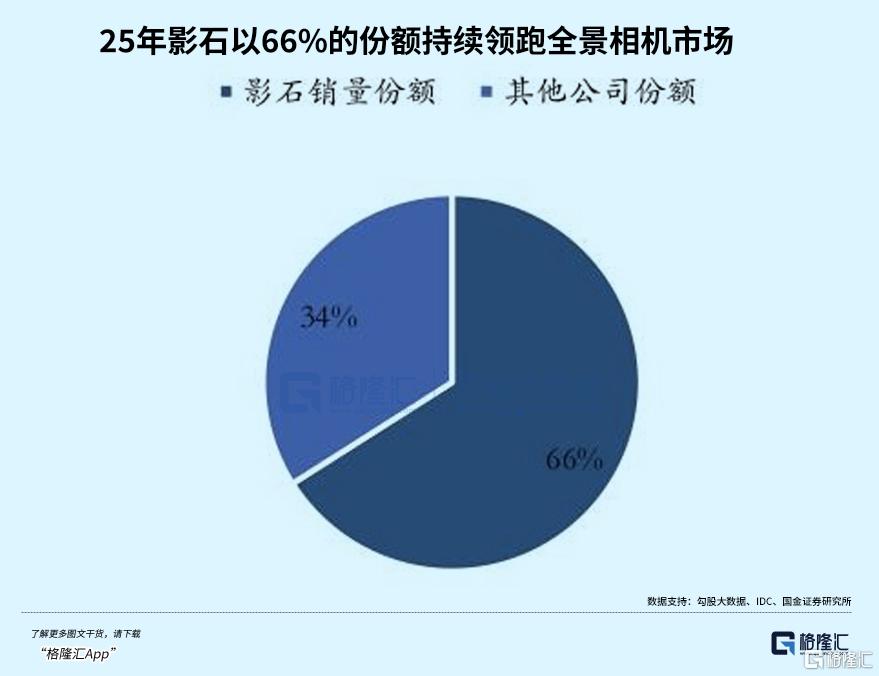
在更广义的手持智能相机市场,影石以22%的份额位列第二,同比增长66%。
但双雄争霸的格局,对影石而言意味着,不得不从一家垄断到被迫分享市场,垄断时期的超额利润一去不返,取而代之的是价格战、营销战、专利战等多方开战的残酷红海。
影石不会输得一败涂地,但也很难赢得那么轻松。
03
结语
站在当下,影石面临的是一道或许有些艰难的选择题。
向左走,是继续维持高投入、高增长的“战略性亏损”。
按照不少券商的预测,影石2026年全年营收有望达到158亿元左右,归母净利润预计在10亿至12亿元之间。
如果想要兑现这一预期,意味着下半年需要实现约100亿元营收和约10亿元净利润。
这一任务不可谓不艰巨,但也并非不可能,毕竟下半年通常是消费电子的销售旺季。
但向右走,是收缩战线、聚焦主业、改善盈利。
目前,影石在全景相机领域的基本盘依然稳固。
如果能暂时放缓无人机等新业务的投入节奏,让毛利率和现金流得到喘息,资本市场或许会重新给予估值溢价。
但问题是,大疆不会给影石调整的时间,在竞争白热化的当下,任何战略收缩都可能意味着市场份额的永久性丧失。
影石正在尝试第三条路,也即是用AI讲故事。
8月的新品发布会上,AI拍摄、AI运镜、AI剪辑、AI素材整理等多项AI共创功能被推到前台。
但AI故事的兑现需要时间,而资本市场的耐心已经所剩无几。
当潮水退去,市场终究会问一个最朴素的问题,那就是,一家公司到底靠什么赚钱,以及能赚多久?
对于影石来说,答案还在风中飘荡。
来源:格隆汇
温馨提示:最新动态随时看,请关注金投网APP。
<上一篇 医保七连降,谁在离开?
相关推荐
- 金价失守4500!贵金属股集体重挫
- 贵金属板块今日大幅低开,黄金概念跌幅居前。盛达资源、湖南白银开盘不久触及跌停,莱绅通灵跌近10%,白银有色、晓程科技跌超8%,中国黄金、招金黄金跌逾6%,中金黄金、赤峰黄金跌约5%,紫金矿业跌近4%。港股同步走弱,紫金黄金国际跌超8%,灵宝黄金、赤峰黄金H跌逾6%。
- 实时热点 现货黄金 利率 黄金 0