网络安全正在经历一场行业质变。8月底,OpenAI、微软、谷歌等上百家科技巨头联名发布公开信,警告前沿AI被武器化带来的系统性冲击;与此同时,OpenAI因模型具备过强的网络攻击能力,历史上首次主动宣布推迟旗舰模型Astra的发布进程。
网络安全正在经历一场行业质变。
8月底,OpenAI、微软、谷歌等上百家科技巨头联名发布公开信,警告前沿AI被武器化带来的系统性冲击;与此同时,OpenAI因模型具备过强的网络攻击能力,历史上首次主动宣布推迟旗舰模型Astra的发布进程。
曾经被视为企业“成本中心”的网络安全,如今在AI浪潮的重塑下,正演变成支撑整个智能时代运转的“算力承载底座”。
01 AI时代的“攻防倒挂”:从人机对话到机器速度
过去半年,企业安全面临的外部环境经历了三次转向:
1)Agent(智能体)接管网络:员工不再仅仅与对话框聊天,而是调度成千上万个自主Agent执行复杂任务。网络上机器对机器(M2M)的流量首次超越人机交互,内网数据吞吐与机器身份验证激增。
2)黑客攻击步入“毫秒级”:以前黑客挖掘系统漏洞需要数月,现在AI模型数分钟即可自动编写脚本并实施入侵。防守方如果仍靠人工值守和零散单点工具,根本无法在机器速度下做出协同阻断。
3)模型私有化与开源蔓延:企业为了保护核心数据资产,加速在本地和私有云部署开源大模型,攻击面急剧扩大,传统边界防御彻底失效。
面对万亿美元级别的存量“安全技术债”,企业CIO在缩减普通SaaS采购的同时,唯独将网络安全与AI算力并列为最优先保障的刚性预算。
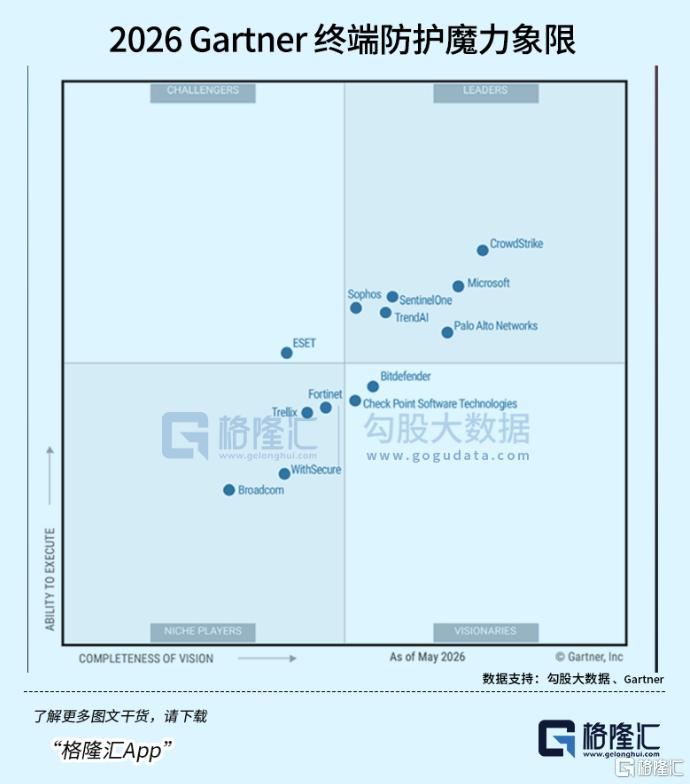
02 财报见真章:四大网安巨头的答卷
近期披露的几大网安巨头财报,不仅全面超预期,更用真金白银印证了这场“平台化整合”的红利:
1)CrowdStrike (CRWD):端点向AI工作负载中心演进
单季净新增ARR达 3.33亿美元(同比大增51%),创历史纪录;全年净新增ARR增速指引直接从22.5%大幅上调至 34%。
增长驱动:Falcon Flex灵活订阅模式出现断崖式爆发,单季新增客户超935家;同时新业务接力迅猛,AIDR(AI检测与响应)ARR环比狂飙近 3倍,下一代SIEM营收突破6.95亿美元(同比+60%)。
战略核心:打破传统SaaS的增收瓶颈,借助Token计费与Flex额度包,捕获企业从沙盒到生产端的全生命周期AI安全预算。
2)Fortinet (FTNT):硬件芯片壁垒与工业安全
硬件产品收入暴增52%,单季自由现金流接近 10亿美元(同比飙升逾3倍),Non-GAAP营业利润率创下 38% 的历史峰值。
增长驱动:依托自研FortiASIC芯片的极高性价比,网络安全硬件需求强劲;OT(工控/运营技术)安全账单增速超 55%,在电力与关键基础设施强监管下独享蓝海红利。
战略核心:提出“SASE Firewall”新品类,主打“本地芯片处理+云端统一管理”,精准解决AI时代海量内网流量全走云端带来的高延迟与隐私合规痛点。
3)Palo Alto Networks (PANW):平台化吞吐与巨型并购整合示范
单季净增NGS ARR逼近 10亿美元(同比大增63%),剩余履约义务(RPO)突破 212亿美元,经调整自由现金流利润率常年维持在 38% 高位。
增长驱动:平台化客户净收入留存率(NRR)突破 120%;Prisma AIRS仅上线4个季度ARR即突破1亿美元;Cortex平台旗下XSIAM规模突破7亿美元(同比+70%)。
战略核心:完成CyberArk(身份平台Idira)与Chronosphere(可观测性)的大型并购后超前实现成本协同,形成覆盖网络、云端与身份的全栈一体化实时防御大平台。
4)Okta (OKTA):AI Agent爆发倒逼身份架构提前升级
当前剩余履约义务(cRPO)达25.85亿美元(同比+14%),创下非Q4季度历史最强订单表现;单季自由现金流同比增长 40%。
增长驱动:新产品线贡献了约30% 的新增订单,其中Identity Governance与特权访问(PAM)作为组合包销售,使平均客单价(ACV)大幅提升约 40%;百万美元级大客户同比增长 22%。
战略核心:虽然AI Agent尚未大规模体现在当期财务中,但机器身份与权限失控风险已成为最强催化剂,驱动头部企业提前淘汰碎片化的老旧系统,转向单一身份治理平台。
03 算力架构与网安演进:资金流向何方?
网络安全板块的长期估值中枢与资本开支方向,本质上受制于底层AI 算力部署拓扑与流量交互形态的演进:
路线A:若开源社区与端侧/边缘推理胜出(算力去中心化)
底层特征:算力分散于企业本地服务器、边缘计算节点及各类智能终端。多智能体(Agentic AI)在内网高频自主交互,传统物理边界失效。
防守重心:端侧运行时安全、非人机器身份治理(NHI)与轻量化边缘网络边界。
受益逻辑:
端点与工作负载防御:终端数量呈指数级上升,需依靠具备超轻内核探针的平台对模型运行内存与行为进行实时监控(CRWD)。
机器身份与特权访问:自主Agent 调取企业内部 API 的频次激增,机器凭证与身份治理成为最薄弱环节(OKTA、CYBR)。
分支与边缘安全网关:具备高性价比吞吐与SASE 整合能力的本地硬件/虚拟化安全网关承接边缘流量清洗(FTNT)。
路线B:若闭源大模型与云端超算集群胜出(算力中心化)
底层特征:算力高度集中于超大规模(Hyperscale)智算中心。海量并行计算催生了远超南北向的集群内(东西向)低时延互连需求,企业侧则以 API 调用与云原生应用重构为主。
防守重心:无损高速网络拓扑、跨云基础设施安全态势管理(CSPM)与容器化工作负载保护(CWPP)。
受益逻辑:
底层网络与高速光互连:GPU 集群极速互连与无损以太网建设不可逆,交换机架构与高速光模块成为最确定的物理层“铲子”(ANET、COHR、LITE)。
跨云平台级安全套件:大模型托管于公有云,防御重心转移至数据安全、API 网关鉴权及云原生容器运行时防护;具备端到端平台化能力的安全龙头将垄断超大企业的云安全预算(PANW、CRWD)。
04 结语
在AI 时代,大模型无论是本地部署还是公有云托管,都需要轻量级探针(CWPP)与统一数据湖遥测(Telemetry)。
“平台化收敛(Platformization)” 与 “身份即新边界” 才是贯穿两条路线的底层主线,综合性安全平台具备极强的跨路线对冲能力。
AI并非网络安全的颠覆者,而是这一赛道有史以来最强劲的加速器。
当网络黑客升级为自主运行的AI智能体,碎片化采购单一工具的时代已经终结。未来的安全竞争,属于那些能够以平台形态沉淀全部流量、并在端侧和网络中实现毫秒级自愈的防御底座。
温馨提示:最新动态随时看,请关注金投网APP。
<上一篇 亏掉几百亿之后,新能源“旧王”都去哪了
下一篇> 翻倍起步!银行股赢麻了

相关推荐
- 奥特曼“发难”马斯克?OpenAI宣布“断供”Cursor
- 马斯克与奥特曼又开始隔空“互撕”了。美东时间周五,OpenAI宣布将终止向AI代码工具Cursor提供模型服务,并计划于2026年11月12日正式关闭Cursor对其模型的访问权限。
- 实时热点 0
- 大空头继续看空英伟达!
- 在英伟达刚刚交出那份炸裂的财报、股价单日狂飙近9%之际,电影《大空头》的原型迈克尔·伯里,又出动了。
- 实时热点 游戏 0
- 半年拉开5.2倍差距!人类彻底掉队
- 2026年2月6日,人类最后一次跑赢AI。那天,人类在OpenRouter上用掉的token,第一次被智能体追平。
- 国内新闻 0
- 堪比美国全年GDP?Anthropic剑指30万亿美元TAM
- Anthropic正刷新IPO史上最高市场规模预期。潜在营收超30万亿美元据《华尔街日报》,Anthropic预计在IPO招股书中告诉投资者,公司的潜在营收机会规模超过30万亿美元。
- 实时热点 0
- 史上最大IPO,又被泼冷水
- 企业支付平台Ramp统计了七万家美国公司的采购数据,通过企业卡和账单能直接看到企业付给AI厂商的真实流水,据此发布的月度AI支出指数显示:Fable5上线两个多月,收入只占Anthropic产品线的11.4%,token量占6%。
- 国内新闻 0